ÉpargneEntreprise

Prime de partage de la valeur (PPV) : que faut-il savoir ?

Publié le 18 août 2026


La prime de partage de la valeur (PPV) vous permet de verser une prime à vos salariés dans un cadre fiscal et social avantageux. 

C’est un moyen simple et flexible de soutenir leur pouvoir d’achat tout en valorisant votre politique de partage de la valeur au sein de l’entreprise.

La prime de partage de la valeur, qu'est-ce que c'est


La PPV est un dispositif dont la mise en place est facultative vous permettant de verser une ou deux primes à vos salariés dans un cadre fiscal et social avantageux. Destinée à soutenir le pouvoir d’achat, elle peut être attribuée chaque année et son montant est fixé librement par votre entreprise. 

Elle remplace la « prime exceptionnelle de pouvoir d’achat » (PEPA), aussi appelée « prime Macron ».

Le saviez-vous ?

Depuis le 1er janvier 2025, les entreprises suffisamment bénéficiaires de 11 à 49 salariés ont l’obligation de mettre en place un dispositif de partage de la valeur : participation, intéressement, prime de partage de la valeur ou abondement à un plan d’épargne salariale.

Vous êtes concerné si votre entreprise a réalisé un bénéfice net fiscal d’au moins 1 % du chiffre d’affaires pendant 3 années consécutives.

Qui peut en bénéficier ?


Toutes les entreprises quelle que soit leur taille. 

Sont notamment concernées :

  • Les entreprises de droit privé : société, associations, artisans, etc.
  • Les établissements publics à caractère industriel et commercial ou administratif employant du personnel de droit privé.


Tous les salariés titulaires d’un contrat de travail : 

  • Les intérimaires (PPV versée par l’entreprise d’intérim)
  • Les agents publics de droit privé dans les établissements éligibles
  • Les travailleurs handicapés en ESAT liés par un contrat de soutien et d’aide par le travail


Le chef d’entreprise sans contrat de travail et son conjoint collaborateur ou associé ne sont pas éligibles à la prime de partage de la valeur, contrairement aux dispositifs de participation et d’intéressement (sous certaines conditions).


A noter : vous pouvez choisir de réserver le bénéfice de la prime de partage de la valeur aux salariés dont la rémunération ne dépasse pas un certain seuil.
Quel est le montant maximum de cette prime ? 


Les exonérations sociales et fiscales applicables à la prime de partage de la valeur (PPV) sont plafonnées à : 

  • 3 000 € pour toutes les entreprises
  • 6 000 € pour les entreprises ayant mis en place un intéressement, ou de la participation volontaire (entreprises de moins de 50 salariés non soumises à la participation obligatoire)

Comment est versée la prime de partage de la valeur ? 


Le montant de la prime de partage de la valeur (PPV) peut être modulé entre les salariés selon les critères suivants :

  • La rémunération
  • Le niveau de classification
  • L’ancienneté dans l’entreprise
  • La durée de présence effective pendant l’année écoulée
  • La durée de travail prévue par le contrat 
  • Un panachage de ces critères


Chaque salarié peut ensuite choisir comment utiliser sa prime : 

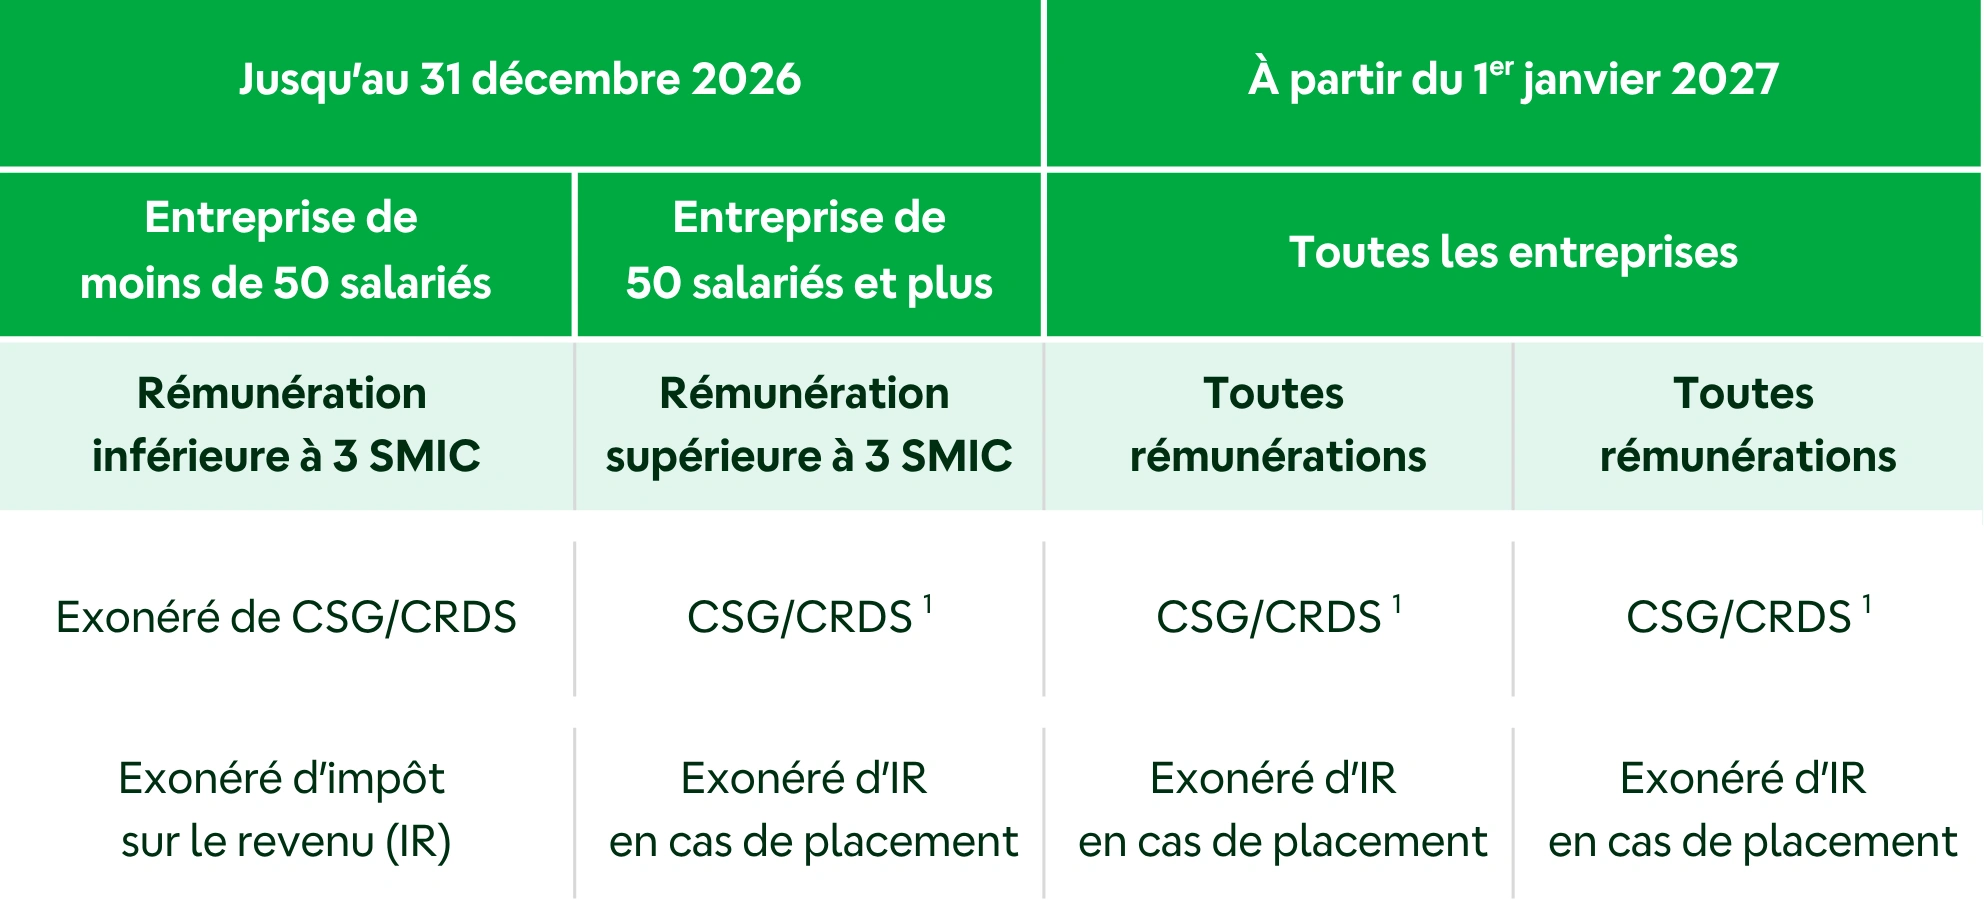
  • Percevoir sa prime directement (soumise à l’impôt sur le revenu, sauf, jusqu’au 31 décembre 2026, dans les entreprises de moins de 50 salariés et pour les bénéficiaires dont la rémunération est inférieure à 3 SMIC)
  • Investir sa prime sur un plan d’épargne salariale PEE et/ou PERECO (exonérée d’impôt sur le revenu)


Vous pouvez attribuer jusqu’à 2 primes de partage de la valeur au cours d’une même année civile. Le versement peut être fractionné, dans la limite de 4 paiements par an (soit 1 maximum par trimestre).

Bon à savoir

Vous pouvez inciter le versement de la prime vers le PEE et/ou le PERECO en mettant en place un abondement. C’est un bon moyen d’encourager l’épargne tout en valorisant votre politique sociale.

Le régime fiscal et social de la prime de partage de la valeur


Pour votre entreprise 


Les sommes versées au titre de la prime de partage de la valeur (PPV) sont : 

  • Déductibles du bénéfice imposable 
  • Exonérées de charges sociales patronales (hors forfait social, et taxe sur les salaires si elle est soumise à CSG/CRDS)
  • Exonérées de forfait social pour les entreprises de moins de 250 salariés (pour les entreprises de 250 salariés et plus, le forfait social est de 20 % et de 16 % pour les sommes versées au PERECO)
Attention

La prime de partage de la valeur entre dans la rémunération brute pour le calcul de la Réduction Générale Dégressive Unique, qui allège les cotisations patronales pour les salaires inférieurs à 3 SMIC. Tout prime versée à un salarié dont la rémunération est inférieure à ce plafond vient donc réduire, voire supprimer, cet allègement.

D’autres dispositifs de partage de la valeur, comme l’intéressement et la participation, peuvent offrir des conditions fiscales et sociales plus avantageuses.

Pour vos salariés


Tableau de présentation du régime fiscal de la PPV pour les salariés


1. Sur une assiette de 98,25 % de la prime pour la CSG/CRDS.

Faisons le point ensemble
Nous vous aidons à faire les bons choix et à mettre en place une solution adaptée aux objectifs de votre entreprise.