RetraiteÉpargneFutur retraitéSalarié

Fiscalité du PER : quelles sont les règles à connaître ?

Publié le 19 août 2026


Le Plan d'Épargne Retraite (PER) vous permet de préparer votre retraite tout en bénéficiant d'avantages fiscaux. Pour en tirer pleinement parti, il est important de comprendre les éléments qui déterminent la fiscalité de votre PER. 

Découvrez les règles essentielles pour faire des choix adaptés à votre situation et à vos objectifs.

Les différents types de versements sur le PER


Toutes les sommes versées sur votre PER ne sont pas traitées de la même façon. Leur fiscalité dépend de leur origine.


Les versements volontaires


Ce sont les sommes que vous choisissez librement de verser sur votre PER.

Vous avez 2 possibilités :

  • Déduire votre versement de votre revenu imposable : vous bénéficiez d’un avantage fiscal pour diminuer votre impôt. En contrepartie, les sommes versées seront imposées lorsque vous récupérerez votre épargne.
  • Ne pas déduire votre versement : vous ne bénéficiez d'aucun avantage fiscal immédiat. En cas de sortie en capital, seuls les gains réalisés seront imposés.*


Pour en savoir plus : PER : comment diminuer vos impôts efficacement ?


Les versements issus de l’épargne salariale


Votre PER peut aussi être alimenté par l’intéressement, la participation, la prime de partage de la valeur (PPV), la prime de partage de la valorisation de l’entreprise (PPVE), l’abondement de votre entreprise, les droits inscrits sur votre compte épargne-temps (CET) ou les sommes correspondant à des jours de repos non pris

En cas de sortie en capital, ces sommes sont exonérées d'impôt sur le revenu.*


À découvrir : Intéressement, participation, PPV, abondement : c'est quoi et comment en profiter ?


* En cas de sortie en rente, la rente est partiellement soumise à l’impôt sur le revenu selon le régime des rentes viagères à titre onéreux (RVTO). La fraction imposable dépend de votre âge au moment du premier versement de la rente. 


Les cotisations obligatoires


Il s'agit de cotisations régulières versées sur votre PER par votre employeur et vous-même. Votre part est directement prélevée sur votre fiche de paie.

La contribution de vote employeur, ainsi que votre part sont déductibles de votre revenu imposable, dans les limites prévues par la réglementation. 
De quoi dépend l'imposition de votre épargne à la retraite ?


Au moment de votre départ à la retraite, vous pouvez récupérer votre épargne : 

  • en capital, pour disposer immédiatement de tout ou partie de votre épargne.*
  • en rente, pour percevoir un revenu régulier tout au long de votre retraite.


La fiscalité qui s’applique dépend :

  • de l’origine des versements
  • du choix de déduire ou non vos versements volontaires
  • du mode de sorties (capital et/ou rente)


* Uniquement pour l’épargne issue des versements volontaires et de l’épargne salariale. Pour les cotisations obligatoires, la sortie en capital est possible uniquement lorsque le montant de la rente mensuelle est inférieur à 110 euros.

Que se passe-t-il en cas de déblocage anticipé ?


Dans certains cas exceptionnels, vous pouvez débloquer tout ou partie de votre épargne pendant votre vie active, sous forme de capital, en cas d’accident de la vie ou d’achat de la résidence principale. 

Dans ce cas, la fiscalité varie selon le motif du déblocage et l’origine des sommes récupérées.


À découvrir : Déblocage anticipé : quand récupérer votre épargne (PER et PEE) ?

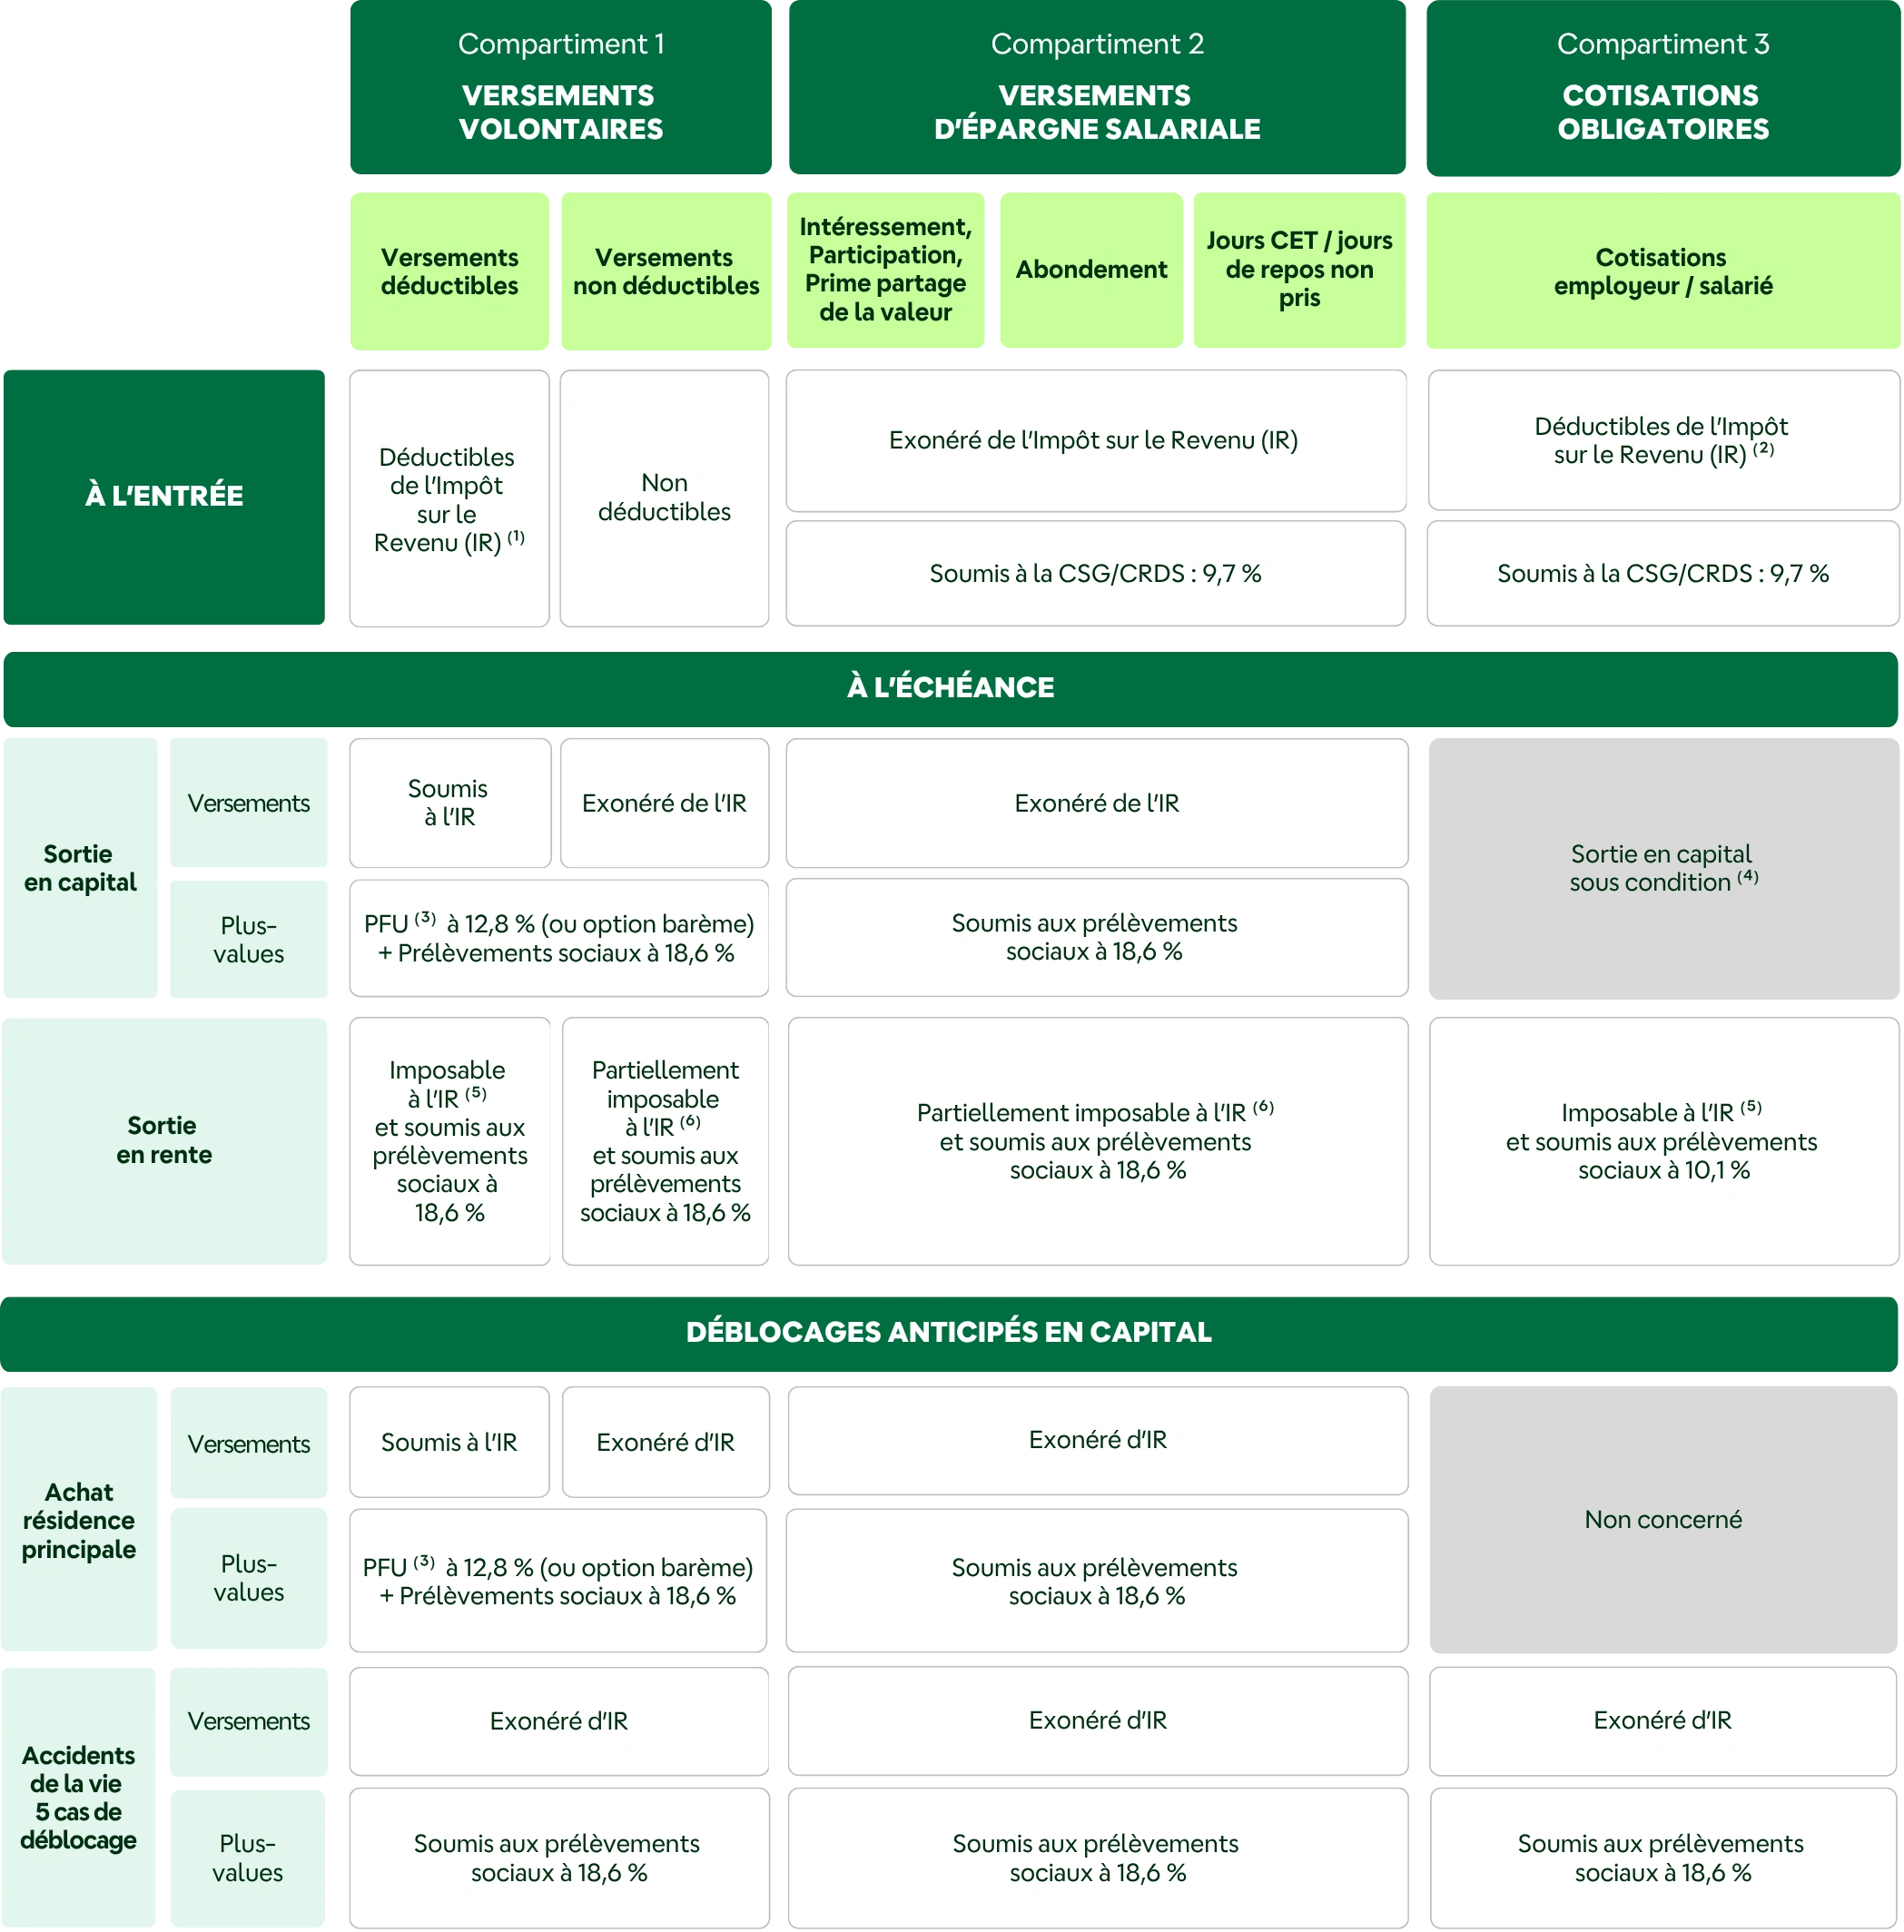
La fiscalité du PER en un coup d’œil


Le tableau ci-dessous présente les règles applicables selon chaque situation.


Tableau récapitulatif de la fiscalité du PER à l'entrée et à la sortie


(1) Pour les versements volontaires effectués avant 70 ans. Pour les salariés, le plafond de déductibilité est égal au montant le plus élevé entre 10 % des revenus professionnels imposables de l’année N-1 dans la limite de 8 PASS N-1 ou 10 % du PASS N-1.

(2) Déductible de l’Impôt sur le Revenu dans la limite de 8 % de la rémunération annuelle brute plafonnée à 8 PASS.

(3) Prélèvement forfaitaire unique (PFU)

(4) Si le montant de la rente mensuelle issue de l’épargne acquise est inférieur ou égal à 110 €, avec votre accord, cette épargne vous sera versée sous forme de capital. La part du capital correspondant aux versements est soumise à l’IR (sans abattement de 10 %) ainsi qu’aux prélèvements sociaux (10,1 %). La part correspondant aux plus-values est soumise au prélèvement forfaitaire unique de 31,4 %.

(5) Rente viagère à titre gratuit (RVTG) : imposition au barème de l’Impôt sur le Revenu après abattement de 10 % dans la limite de 4 439 € par foyer fiscal en 2026.

(6) Rentes viagères à titre onéreux (RVTO) : imposition au barème de l’Impôt sur le Revenu pour une fraction du montant imposable en fonction de l’âge.

Lexique :

PASS = Plafond annuel de la Sécurité sociale.