ÉpargneRetraiteFutur retraitéSalarié

PER : comment diminuer vos impôts efficacement ?

Publié le 19 août 2026

Homme devant ordinateur et calculatrice


Vous disposez d’un Plan d’Epargne Retraite souscrit par votre entreprise ? En effectuant des versements volontaires sur votre PER, vous pouvez diminuer vos impôts tout en vous constituant une épargne pour votre retraite. 

Comment fonctionne cet avantage fiscal ? Quel montant pouvez-vous verser ? Dans quelles situations est-ce avantageux pour vous ? On vous aide à faire le point.
Comment fonctionne l’avantage fiscal du PER ?


Les versements volontaires que vous réalisez sur votre PER peuvent être déduits de votre revenu imposable de l’année en cours, dans la limite de votre plafond de déduction fiscale disponible.

Cette déduction diminue le montant de vos revenus pris en compte pour le calcul de votre impôt. 

Résultat : vous paierez moins d’impôts l’année prochaine.

Par exemple

Vous percevez un revenu imposable de 40 000 € et versez 5 000 € sur votre PER cette année. Si vous choisissez de déduire ce versement volontaire, votre revenu imposable sera ramené à 35 000 €. C’est ce montant qui servira de base de calcul de votre impôt l’année suivante.

En choisissant de déduire vos versements de votre revenu imposable, vous bénéficiez d'un avantage fiscal pour diminuer votre impôt. En contrepartie, les sommes déduites seront imposées lorsque vous récupérerez votre épargne à la retraite, à la retraite ou en cas de déblocage anticipé.

A noter : à compter de 70 ans, les versements volontaires ne sont plus déductibles du revenu imposable. Il reste néanmoins possible de réaliser des versements volontaires non déductibles.


Pour en savoir plus sur la fiscalité à la sortie : Fiscalité du PER : quelles sont les règles à connaître ?

Quelle économie d’impôt pouvez-vous réaliser ?


Votre économie d’impôt dépend de votre tranche marginale d’imposition (TMI), c’est-à-dire du taux d’imposition appliqué à la tranche la plus élevée de vos revenus.

En déduisant vos versements volontaires de votre revenu imposable, vous réalisez une économie d'impôt proportionnelle à votre TMI. Ainsi, plus votre tranche marginale d'imposition est élevée, plus l'avantage fiscal est important.


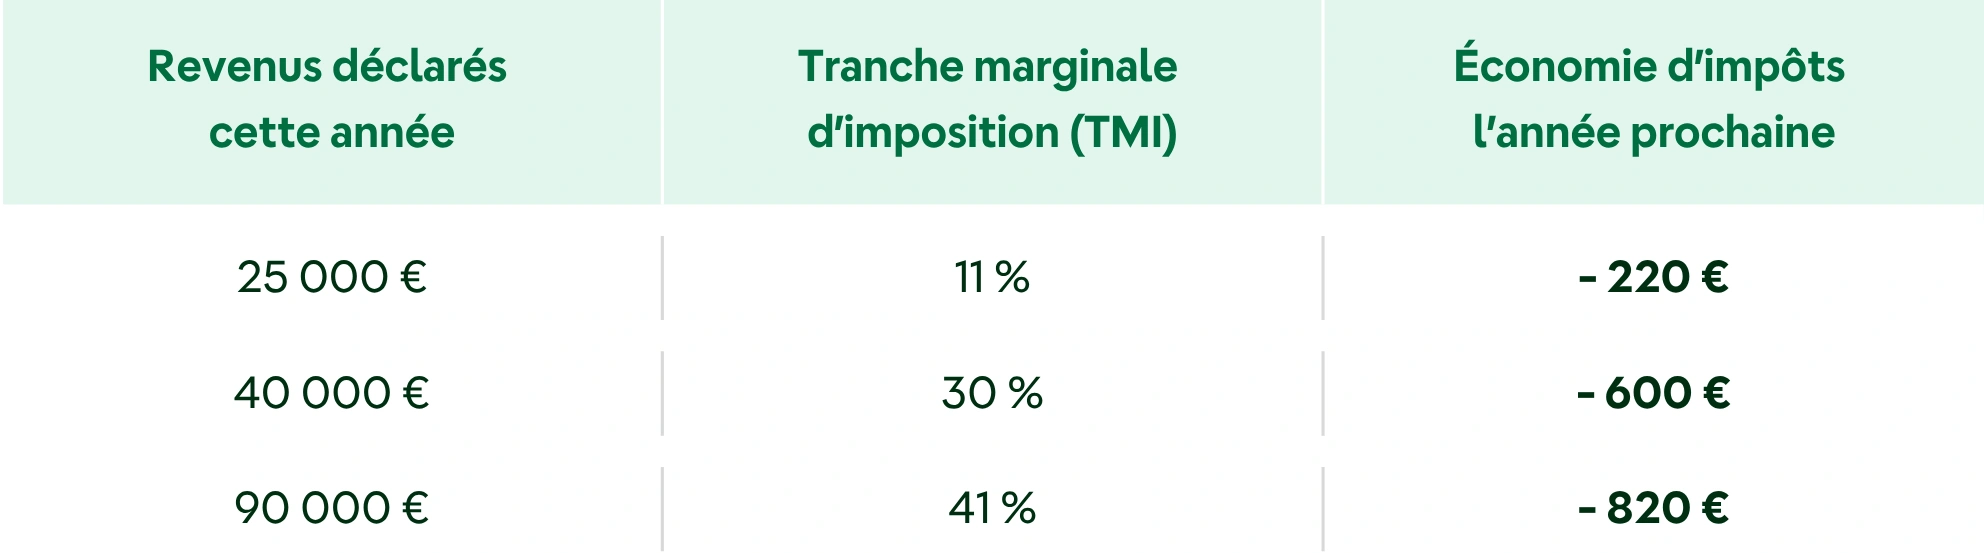
Par exemple : pour un versement déductible de 2 000 €.

Tableau d'exemples d'économie d'impôts selon la tranche marginale d'imposition


Pour 2 000 € versés cette année sur le PER, avec un taux marginal d’imposition à 30 %, l’économie d’impôt réalisée sera de 2 000 € x 30 % = 600 € l’année prochaine.

Combien pouvez-vous déduire ? 


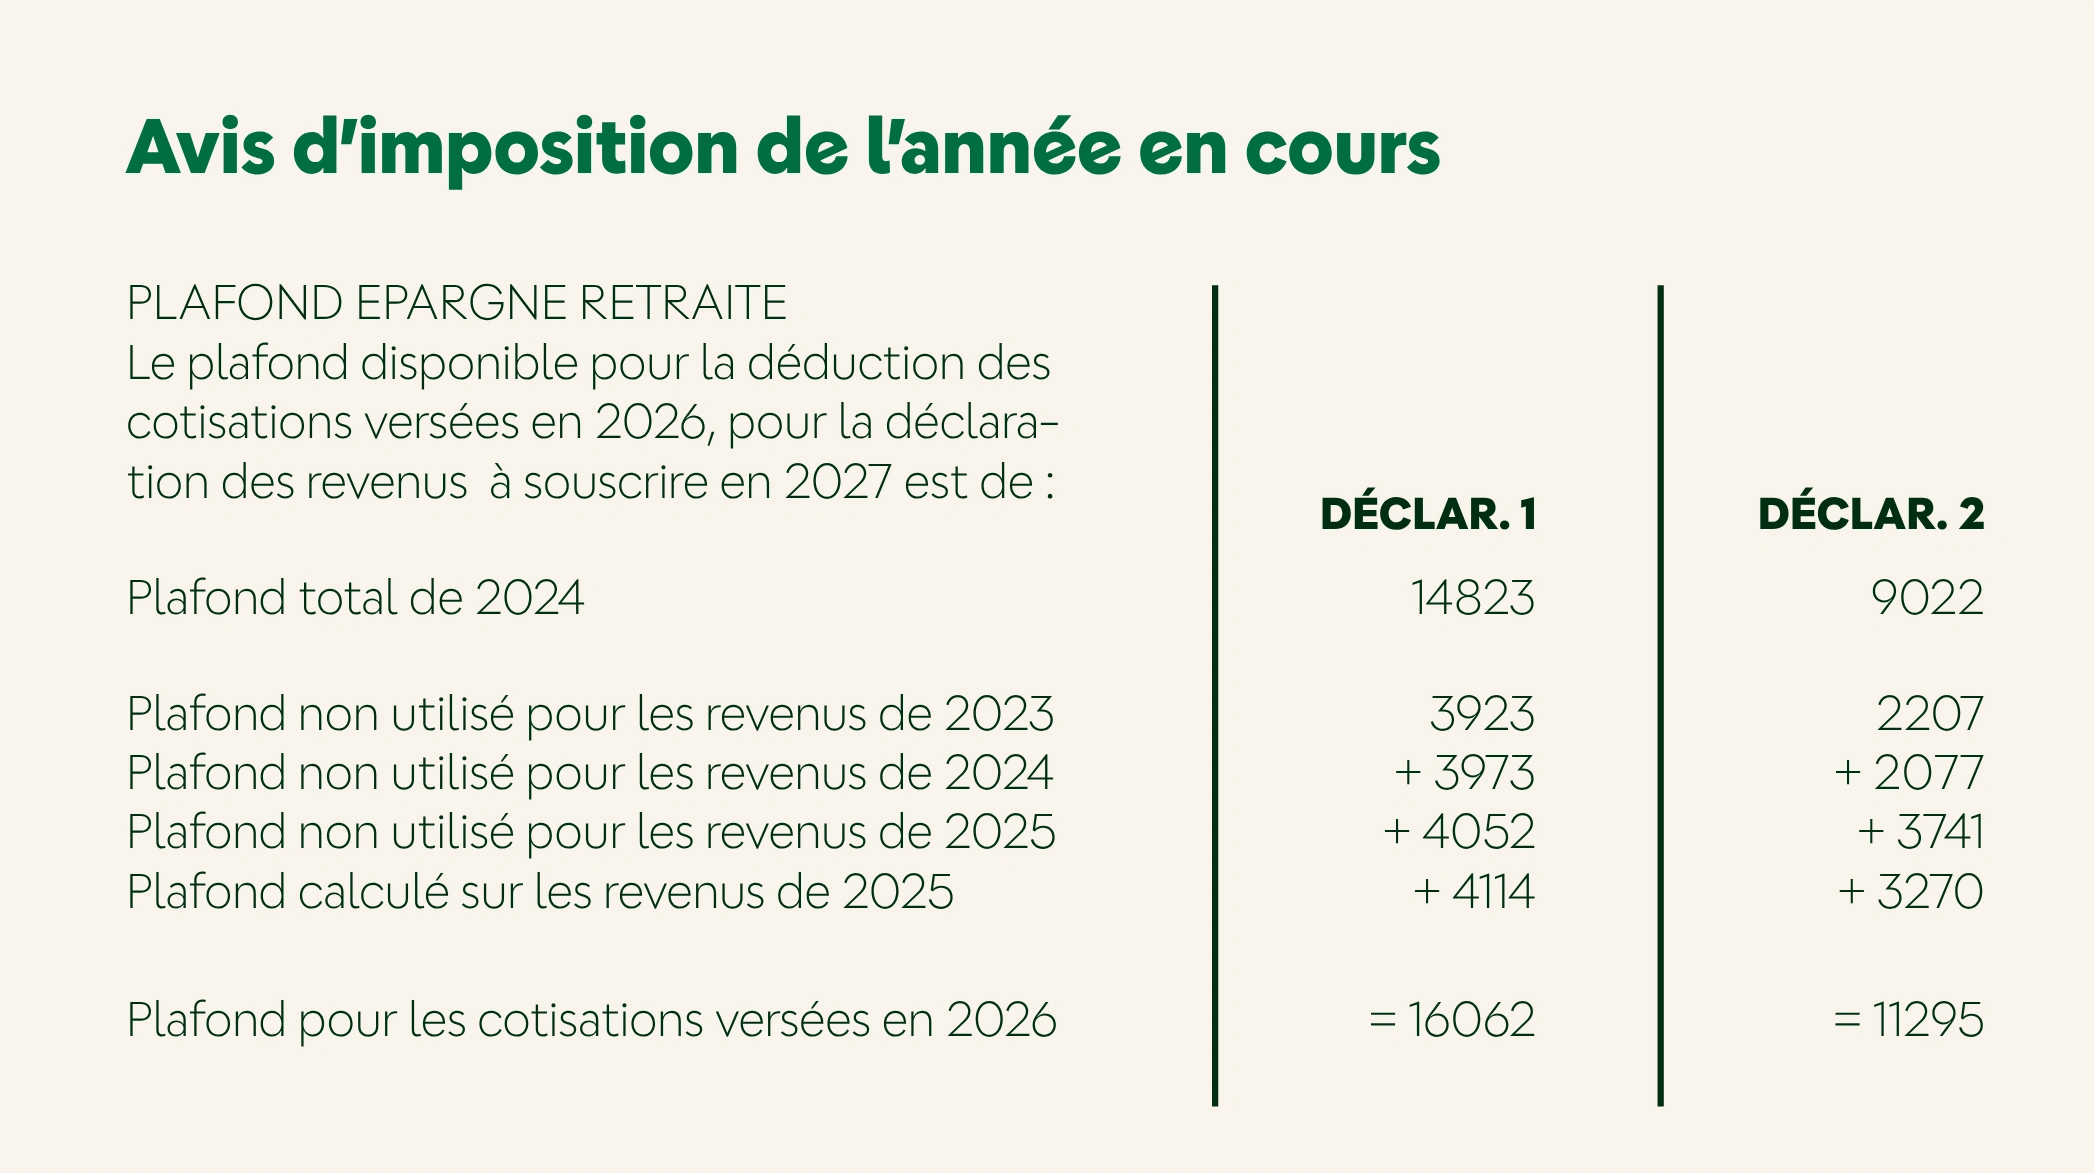
Chaque année, l’administration fiscale calcule le montant maximum que vous pouvez déduire de votre revenu imposable au titre de l’épargne retraite : c’est le plafond d’épargne retraite.

Vous pouvez le retrouver sur votre dernier avis d’imposition, dans la rubrique « Plafond épargne retraite ». Vous pouvez également utiliser vos plafonds non consommés des années précédentes. 


Extrait de l'avis d'impôt pour les plafonds épargne retraite

Bon à savoir

Si vous êtes marié ou pacsé et soumis à une imposition commune, vous pouvez augmenter votre plafond d’épargne retraite en mutualisant vos plafonds (cochez la case 6QR dans votre déclaration de revenus).

La déduction est-elle avantageuse pour vous ? 


La déduction est d’autant plus intéressante si votre tranche marginale d’imposition est importante au moment du versement, en particulier si vous pensez être moins imposé à la retraite.

Si vous ne payez pas ou peu d’impôt, déduire vos versements apporte peu d’avantage. Vous pouvez alors choisir de ne pas déduire vos versements afin de bénéficier d’une fiscalité plus avantageuse lorsque vous récupérerez votre épargne.

Comment déclarer vos versements ?


L’année suivant votre versement volontaire, vérifiez les montant préremplis dans votre déclaration d’impôt (cases 6NS, 6NT ou 6NU).

Pour vous aider, consultez la déclaration annuelle de vos versements volontaires que nous vous adressons. Elle également disponible dans votre espace client.

Important

Pensez également à déclarer les versements réalisés dans le cadre professionnel. Certains d’entre eux viennent réduire votre plafond d'épargne retraite disponible, notamment : 

  • Vos cotisations obligatoires versées l’année dernière
  • Vos jours de repos non pris ou jours CET transférés l’année dernière
  • Les abondements employeur au titre du PERECO perçu l’année dernière