ÉpargneFutur retraitéSalarié

Intéressement, participation, PPV, abondement : c’est quoi et comment en profiter ?

Publié le 7 août 2026


L’intéressement, la participation, la prime de partage de la valeur (PPV) et l’abondement sont des dispositifs d’épargne salariale mis en place par votre employeur pour vous associer à la performance de l’entreprise et partager une partie de la valeur créée.

Ces primes bénéficient d’un cadre fiscal et social avantageux. S’ils sont mis en place, vous pouvez les percevoir directement ou les investir dans vos plans d’épargne salariale pour financer vos projets à moyen terme avec le PEE ou préparer votre retraite avec le PERECO.

Comprendre les primes d'épargne salariale 


L'intéressement 


L’intéressement est une prime dont la mise en place est facultative et dont le versement dépend de l’atteinte d’objectifs collectifs fixés par votre entreprise. Ces objectifs doivent présenter un caractère aléatoire et être liés aux résultats ou aux performances de l’entreprise.


La participation 


La participation a pour objet de redistribuer une partie des bénéfices de l’entreprise aux salariés. Elle est obligatoire pour les entreprises d’au moins 50 salariés. Dans les entreprises de moins de 50 salariés, elle peut être mise en place de façon volontaire.


La prime de partage de la valeur


La PPV est une prime dont la mise en place est facultative, généralement versée sans condition d’atteinte d’objectifs

Elle remplace l’ancienne « Prime exceptionnelle de pouvoir d’achat » (PEPA), aussi appelée « Prime Macron ».


L'abondement


L’abondement est une contribution financière de votre entreprise, dont la mise en place est facultative, qui vient compléter certains versements effectués sur un plan d’épargne salariale, comme le PEE et/ou PERECO. Dans certains cas, il peut aussi être unilatéral de la part de votre employeur.


Attention : l’abondement n’est pas automatique, il faut qu’il soit prévu par le règlement du plan. De plus, votre employeur peut décider de réserver l’abondement à certains types de versements, par exemple uniquement à l'intéressement, à la participation ou aux versements volontaires.

Pensez à consulter les règles prévues dans votre entreprise. Elles vous indiquent quels versements peuvent être abondés, dans quelles limites et à quelles conditions.
Bon à savoir

Vous pouvez également effectuer des versements volontaires sur votre PEE et/ou votre PERECO. Vous pouvez aussi, selon les règles prévues par votre entreprise, transférer des jours de congés non pris ou des jours issus de votre CET (dans la limite de 10 jours/an) vers votre PERECO.

Faut-il investir ou percevoir ses primes ? 


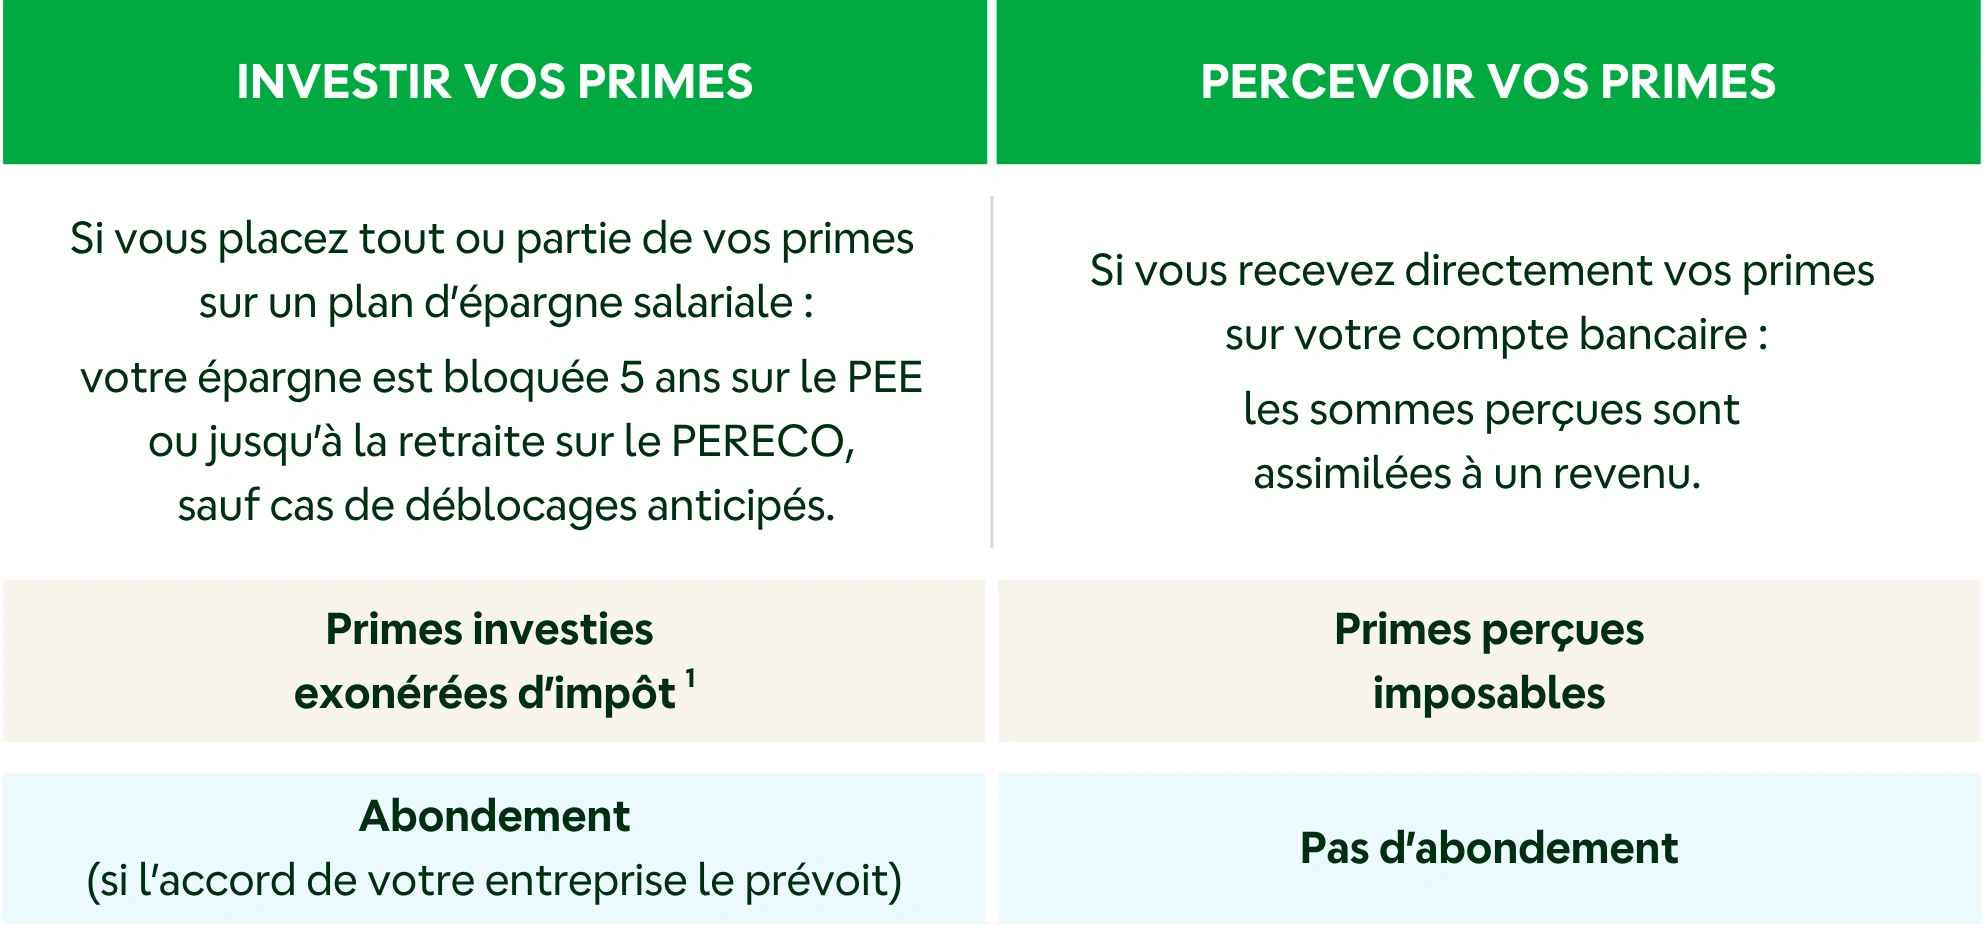
Lorsque vous recevez une prime d’intéressement, de participation ou de partage de la valeur (PPV), et que votre entreprise propose un plan d’épargne salariale (PEE et/ou PERECO), vous avez le choix entre 2 options : investir votre prime ou la percevoir directement.


Tableau investir ou percevoir ses primes

1. Seules les plus-values de vos investissements sont soumises aux prélèvements sociaux au moment de la récupération de votre épargne.

Bon à savoir

Si vous ne faites pas de choix dans le délai prévu, vos primes sont automatiquement affectées à un plan d’épargne salariale, selon les règles applicables dans votre entreprise. 

Il est donc important de répondre à votre avis d’option afin de choisir la solution la plus adaptée à vos projets, à votre horizon d’épargne et à votre situation fiscale.

À noter : jusqu'au 31 décembre 2026, la PPV peut être exonérée d'impôt sur le revenu même si elle vous est versée directement (à condition que votre entreprise compte moins de 50 salariés et que votre rémunération annuelle brute soit inférieure à 3 SMIC).

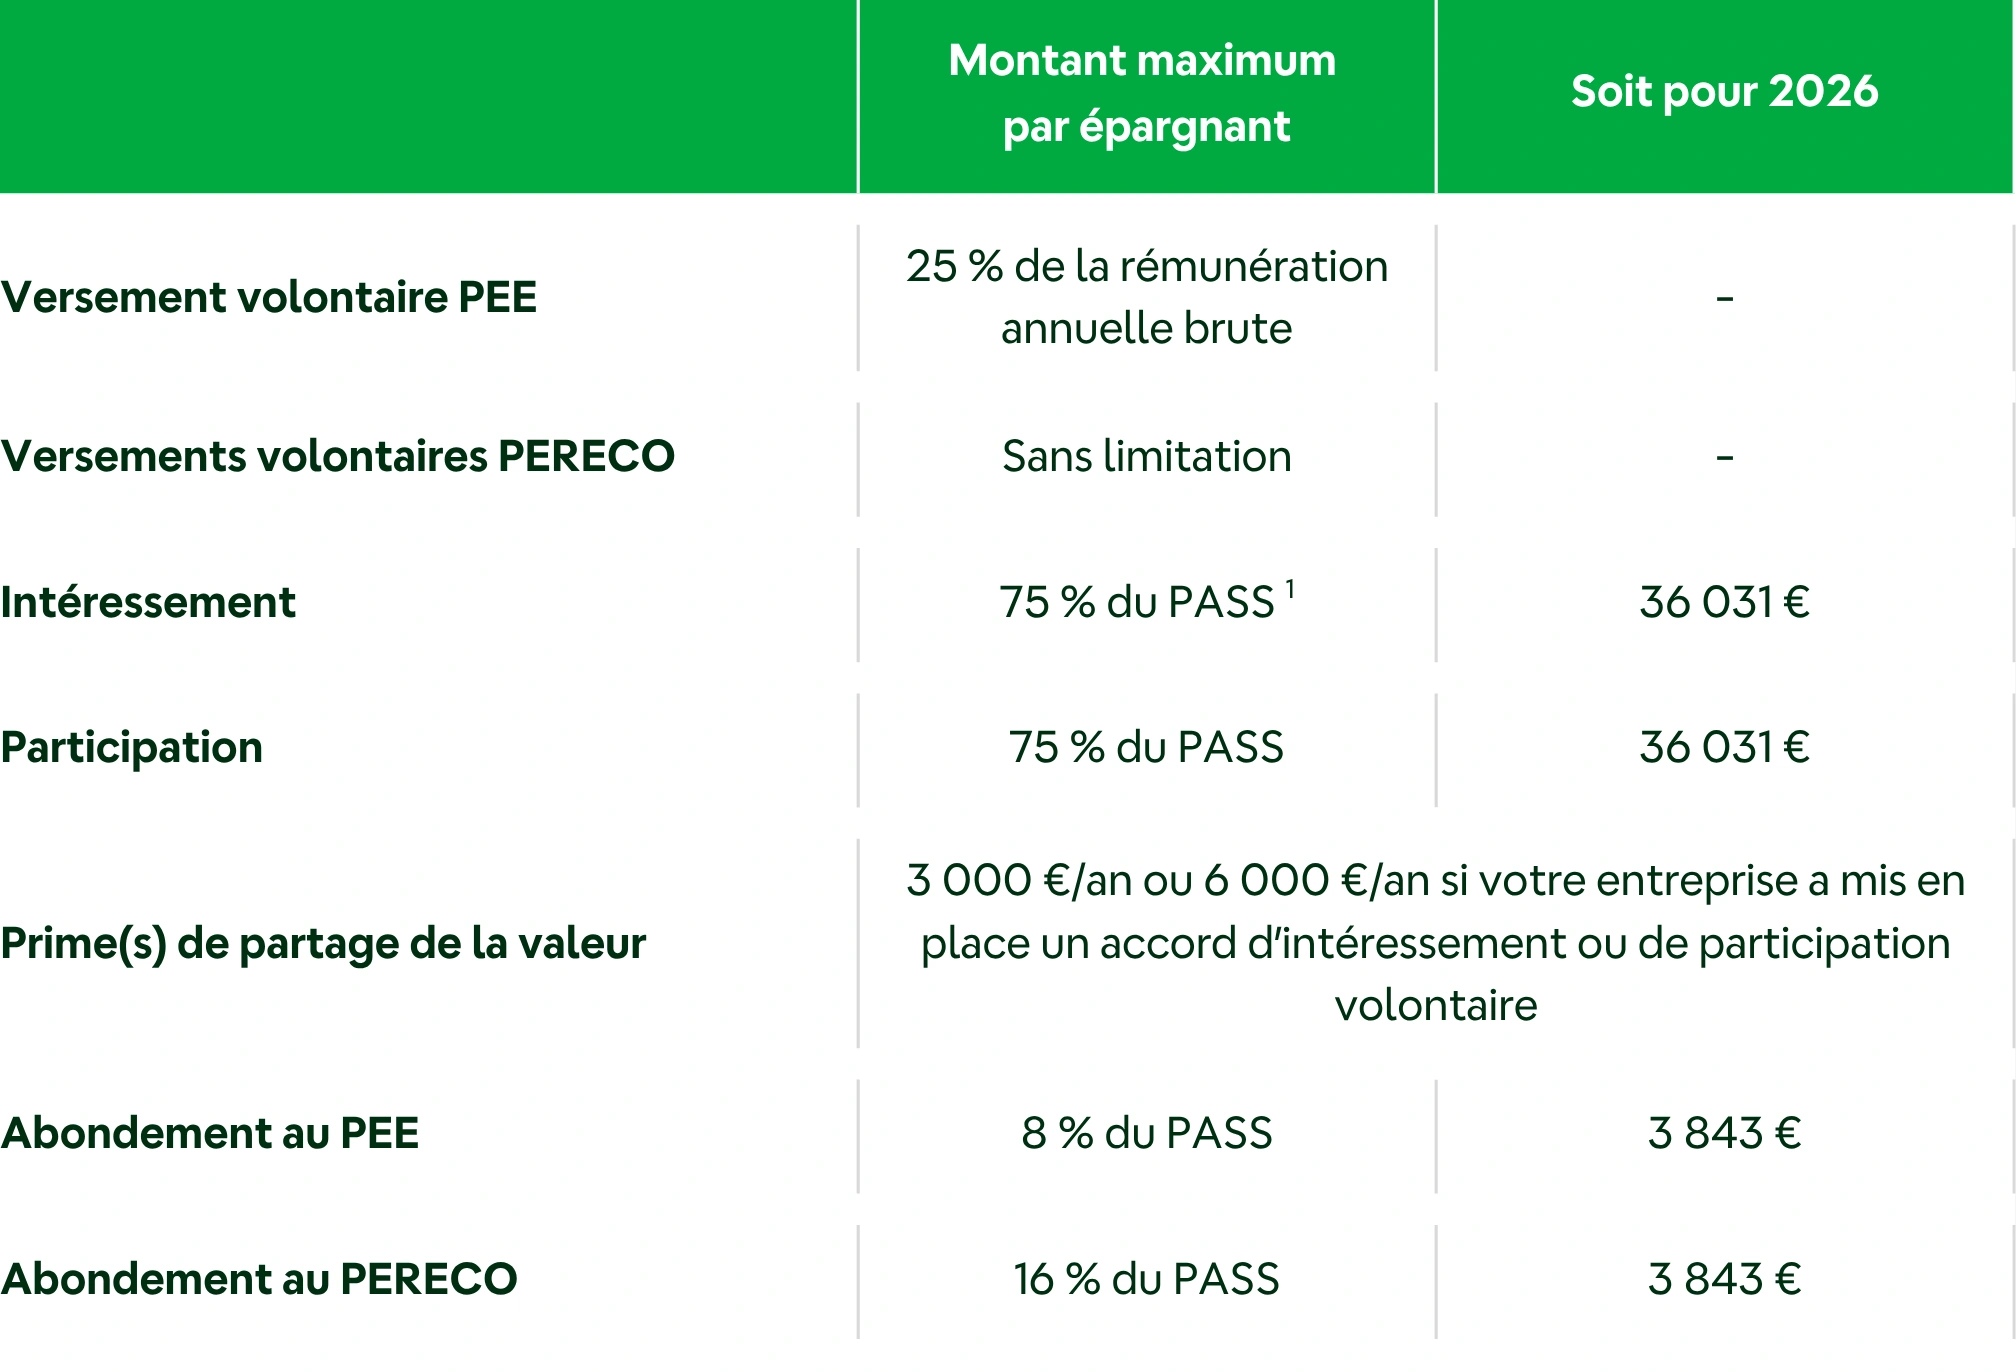
Combien pouvez-vous verser sur vos plans d’épargne salariale pour optimiser vos avantages fiscaux ?


Les exonérations fiscales et sociales applicables aux versements réalisés sur vos plans d’épargne salariale PEE et/ou PERECO sont plafonnées :


Tableau des plafonds d'exonérations fiscales et sociales des versements en épargne salariale

PASS : plafond annuel de la Sécurité sociale.
1. Dans la limite globale, pour tous les bénéficiaires, de 20 % de la masse salariale brute de l’entreprise.

À retenir
  • L’intéressement, la participation, la PPV et l’abondement sont de vrais leviers pour développer votre épargne avec l’aide de votre entreprise.
  • Vous pouvez percevoir vos primes immédiatement ou les investir pour vos projets futurs.
  • Avant de choisir, pensez à évaluer vos besoins à court terme et vos objectifs d’épargne.